
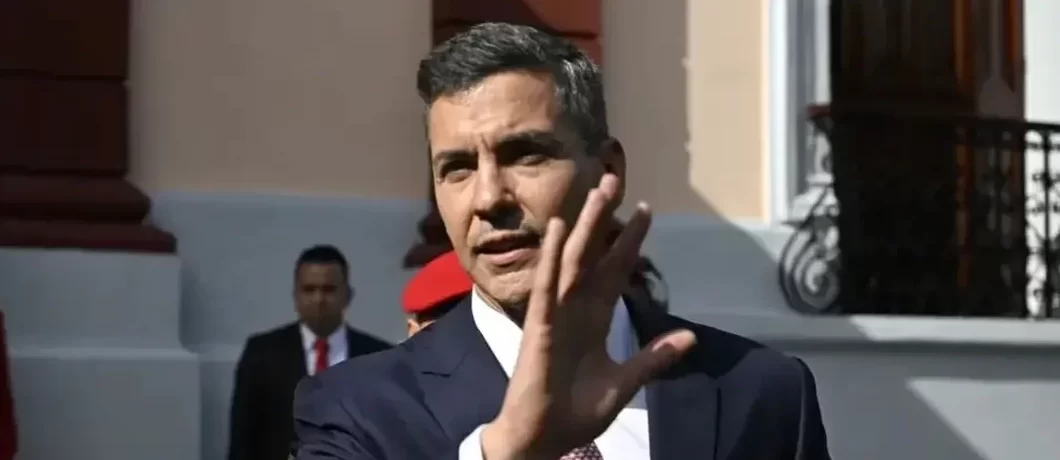
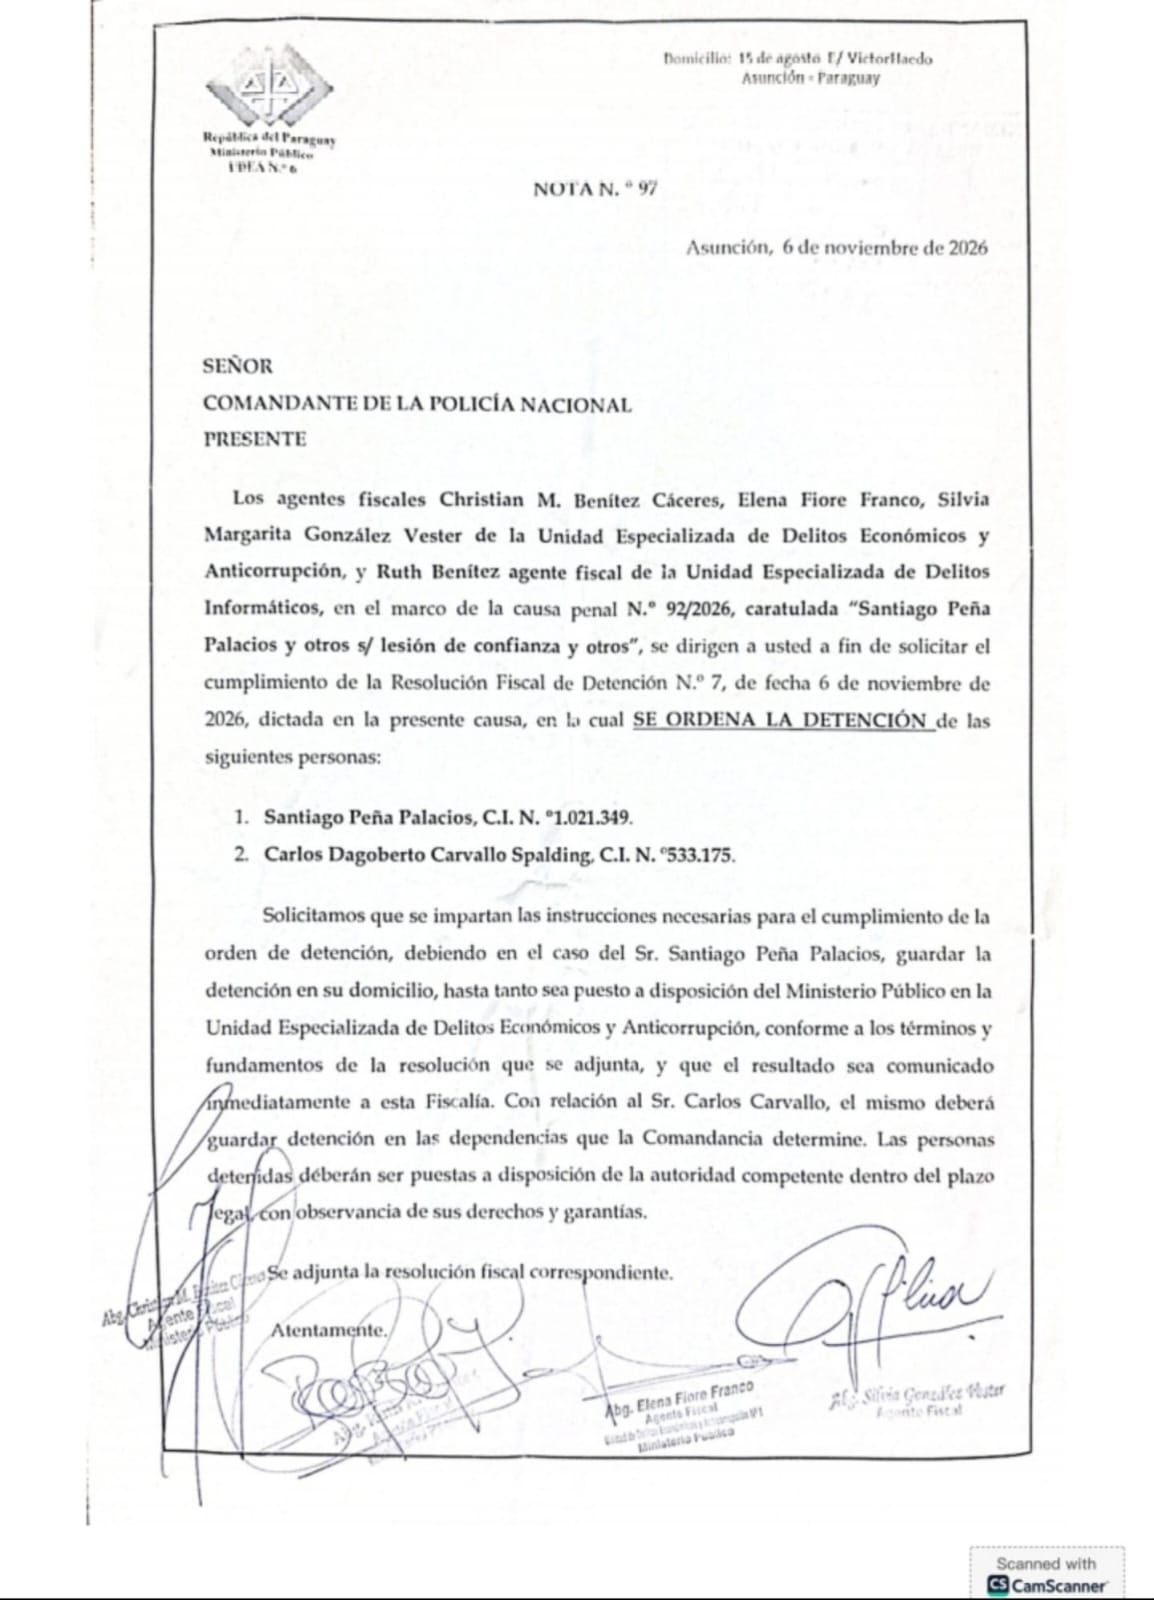
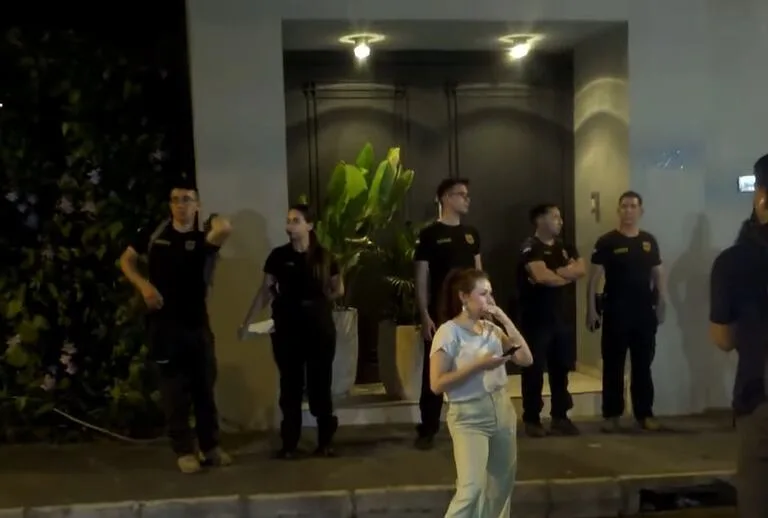
De la promesa de inclusión financiera al colapso de Ueno Bank: fondos públicos, negocios privados y disputas por el control del poder político. La crisis desembocó este viernes 6 de noviembre de 2026 en la destitución del presidente Santiago Peña mediante juicio político y, horas después, en su detención domiciliaria por orden de la Fiscalía, en el marco de la investigación sobre el escándalo financiero.
Su caída también expone la ruptura con su mentor político, el expresidente Horacio Cartes, empresario vinculado al sector bancario y actual presidente del Partido Colorado. Cartes, quien había sido uno de los principales artífices del ascenso de Peña al poder, terminó respaldando públicamente su juicio político y retirándole el apoyo de su sector.
Un banco que terminó derrumbando a un presidente
La destitución de Santiago Peña, consumada por el Congreso paraguayo, constituye uno de los acontecimientos políticos más importantes desde la caída de la dictadura de Alfredo Stroessner en febrero de 1989.
No fue una derrota electoral ni una movilización popular lo que provocó la salida del mandatario. Fue el derrumbe de una entidad financiera que, en apenas unos años, pasó de ser una pequeña empresa de servicios crediticios a convertirse en uno de los bancos más importantes del Paraguay.
El caso Ueno Bank ha desnudado una trama de relaciones entre intereses empresariales, instituciones del Estado y poder político. La crisis financiera terminó alcanzando a la Presidencia de la República y provocando un desenlace que pocos imaginaban semanas atrás: la destitución de un presidente colorado con el acompañamiento de legisladores de su propio partido.
Peña, que había llegado al Palacio de López en agosto de 2023 bajo el liderazgo político de Horacio Cartes, intentó renunciar antes de enfrentar el juicio político. Sin embargo, el Congreso avanzó con el procedimiento constitucional y resolvió destituirlo por mal desempeño de sus funciones.
Se convierte así en el segundo presidente paraguayo destituido mediante juicio político desde la recuperación de las libertades públicas, después de Fernando Lugo, separado del cargo en junio de 2012.
La comparación histórica es inevitable, aunque las circunstancias políticas son diferentes. Lugo fue destituido por una mayoría parlamentaria opositora a su proyecto político; Peña cayó en medio de un escándalo financiero que comprometió la credibilidad de su propio gobierno y terminó fracturando el respaldo legislativo del oficialismo.
La pregunta que deja este desenlace va mucho más allá de la suerte personal del expresidente: ¿cómo pudo un banco privado alcanzar semejante concentración de recursos y relaciones institucionales sin que los controles públicos evitaran su colapso?
El crecimiento meteórico de Ueno Bank
Ueno Bank nació como parte de un proyecto de expansión financiera digital vinculado al Grupo Vázquez. Su consolidación coincidió con un período en el que el Gobierno paraguayo promovía la bancarización, la digitalización de los servicios y la inclusión de sectores tradicionalmente excluidos del sistema financiero.
La entidad se transformó en banco a finales de 2023. Al año siguiente absorbió Visión Banco, una institución de importante trayectoria y presencia territorial. La fusión, autorizada en junio de 2024, representó un salto decisivo para su crecimiento, al incorporar operaciones, infraestructura y una amplia base de clientes.
Los números fueron extraordinarios. Según sus propios indicadores, Ueno pasó de aproximadamente 2,16 millones de clientes en 2024 a 2,68 millones en 2025 y cerca de 2,94 millones en junio de 2026. En septiembre aseguraba haber superado los tres millones.
En un país de alrededor de 6,5 millones de habitantes, estas cifras expresaban una concentración de usuarios sin precedentes para una institución de crecimiento tan reciente.
Pero es necesario distinguir entre cantidad de clientes, cuentas activas y volumen de depósitos. Que millones de paraguayos tuvieran vínculos comerciales con Ueno no significa que la entidad concentrara la mitad de todos los ahorros del país.
La dimensión verdaderamente preocupante fue la combinación de esa extensa red de usuarios con la captación de grandes cantidades de dinero de organismos públicos y fondos previsionales.
De acuerdo con las informaciones recogidas por BBC News Mundo, Reuters y medios paraguayos, el banco llegó a administrar alrededor de 800 a 850 millones de dólares de recursos públicos.
Entre ellos se encontraban importantes inversiones del Instituto de Previsión Social (IPS), entidad encargada de administrar fondos de jubilación y otros beneficios de trabajadores asegurados.
El IPS reconoció una exposición aproximada de 355 millones de dólares, cerca del 9% de su cartera de inversiones.
No se trataba, por tanto, solamente de los depósitos de clientes particulares. También estaban comprometidos recursos asociados a las jubilaciones y a instituciones del Estado.
La expansión empresarial de Ueno obliga a revisar las decisiones políticas y regulatorias que acompañaron su crecimiento, así como las relaciones entre sus accionistas, las autoridades económicas y los organismos responsables de la supervisión bancaria.
Cuando la inclusión financiera se convierte en vulnerabilidad social
Uno de los aspectos más contradictorios de esta crisis es que Ueno Bank construyó buena parte de su legitimidad pública sobre la promesa de ampliar el acceso a servicios financieros.
Miles de personas de sectores populares encontraron en la banca digital una alternativa para recibir salarios, realizar transferencias, pagar servicios y administrar sus pequeños ahorros mediante teléfonos celulares.
La digitalización se presentaba como una herramienta de modernización y democratización económica.
Sin embargo, la intervención del Banco Central del Paraguay, anunciada el 3 de noviembre, mostró la fragilidad de esa inclusión cuando la seguridad de los depósitos y la continuidad de los servicios quedan comprometidas.
Trabajadores, pequeños comerciantes, jubilados y familias que utilizaban la plataforma quedaron temporalmente imposibilitados de disponer de sus recursos.
Para una persona asalariada que necesita cobrar, comprar alimentos o pagar el alquiler, la inmovilización de una cuenta bancaria puede representar una emergencia inmediata.
El problema adquiere otra dimensión entre las personas adultas mayores, que frecuentemente enfrentan barreras tecnológicas, dependen de familiares para operar aplicaciones y encuentran dificultades para gestionar reclamos financieros.
La bancarización no puede reducirse a estadísticas sobre la cantidad de usuarios incorporados al sistema. Requiere autonomía, protección efectiva de los depósitos, supervisión rigurosa y garantías de acceso oportuno al dinero.
Una población digitalmente bancarizada, pero sin herramientas suficientes para comprender los riesgos de las entidades financieras, puede quedar expuesta a nuevas formas de vulnerabilidad económica.
La crisis también alcanzó al fútbol paraguayo. Jugadores de la selección nacional y de clubes de primera división denunciaron dificultades para acceder a sus ahorros. Algunos anunciaron acciones judiciales.
La magnitud social del problema reunió a sectores muy diferentes: desde trabajadores con pequeños depósitos hasta deportistas profesionales con importantes sumas inmovilizadas.
No todos tendrán las mismas posibilidades de recuperación ni enfrentarán consecuencias equivalentes. Pero la situación muestra cómo una crisis financiera puede extenderse rápidamente a diferentes ámbitos de la sociedad.
El Fondo de Garantía: más de veinte años de protección puestos a prueba
La crisis de Ueno representa una prueba decisiva para el Fondo de Garantía de Depósitos (FGD), establecido por la Ley N.º 2334 de 2003, luego de las traumáticas experiencias bancarias que atravesó Paraguay durante la década de 1990.
El mecanismo fue concebido para proteger a los depositantes y contribuir a la estabilidad del sistema financiero.
Según los datos difundidos en noviembre de 2026, el fondo contaba con alrededor de 1.600 millones de dólares de liquidez, recursos acumulados mediante el sistema de contribuciones previsto en la legislación.
La cobertura legal alcanza hasta 75 salarios mínimos mensuales por depositante y por entidad financiera, equivalentes entonces a 228,3 millones de guaraníes.
Las estimaciones oficiales indican que aproximadamente el 97% de los depositantes de Ueno estaría completamente cubierto. Sin embargo, esto representa una proporción mucho menor del valor total de los depósitos.
La diferencia resulta decisiva: proteger a la mayoría de los ahorristas no significa garantizar automáticamente la recuperación íntegra de todos los fondos comprometidos.
El uso del mecanismo de garantía no constituye, por sí mismo, una pérdida fiscal definitiva. Pero una crisis de esta magnitud puede consumir recursos acumulados durante años, exigir mecanismos extraordinarios de financiamiento y comprometer la confianza pública.
La discusión sobre quién asumirá finalmente los costos de la crisis resulta inevitable.
¿Responderán los propietarios y administradores por las responsabilidades que eventualmente se establezcan? ¿Qué parte de los activos podrá recuperarse? ¿Cómo se protegerán los fondos previsionales y los depósitos de mayor cuantía?
Las respuestas no pueden quedar exclusivamente en manos de negociaciones entre bancos y autoridades. Involucran recursos de enorme importancia social y deben estar sometidas al escrutinio ciudadano.
Las conexiones entre el poder político y el capital financiero
La crisis de Ueno Bank también puso bajo investigación las relaciones entre sus propietarios y figuras centrales del poder político paraguayo.
Santiago Peña mantuvo vínculos empresariales con el Grupo Vázquez, controlador de la entidad financiera. El propio exmandatario sostuvo que se había desvinculado de esas inversiones en marzo de 2025 y negó haber cometido irregularidades.
A ello se suma otro antecedente políticamente significativo: Carlos Carvallo, quien presidió el Banco Central del Paraguay durante el período de supervisión, había ocupado anteriormente responsabilidades directivas en Ueno.
La existencia de relaciones profesionales anteriores no demuestra automáticamente actos de corrupción ni decisiones regulatorias indebidas. Pero exige mecanismos de transparencia especialmente rigurosos cuando están en juego operaciones de semejante magnitud.
La investigación debe determinar cuándo las autoridades conocieron los problemas de solvencia, qué advertencias recibieron, cuáles fueron las respuestas del banco y por qué continuaron determinadas operaciones mientras aumentaban los cuestionamientos.
El Banco Central informó que la resolución de Ueno se decidió después de constatar que su índice de solvencia había quedado por debajo de la mitad del mínimo exigido.
Las investigaciones y reconstrucciones periodísticas también señalaron presuntas operaciones crediticias irregulares con empresas vinculadas al grupo controlador.
Estas actuaciones deben esclarecerse judicialmente, respetando la presunción de inocencia y las garantías del debido proceso.
Sin embargo, la dimensión política de la crisis no depende únicamente de que existan condenas penales. También plantea un problema institucional: el control del dinero público y la autonomía efectiva de los organismos supervisores frente a los intereses empresariales y partidarios.
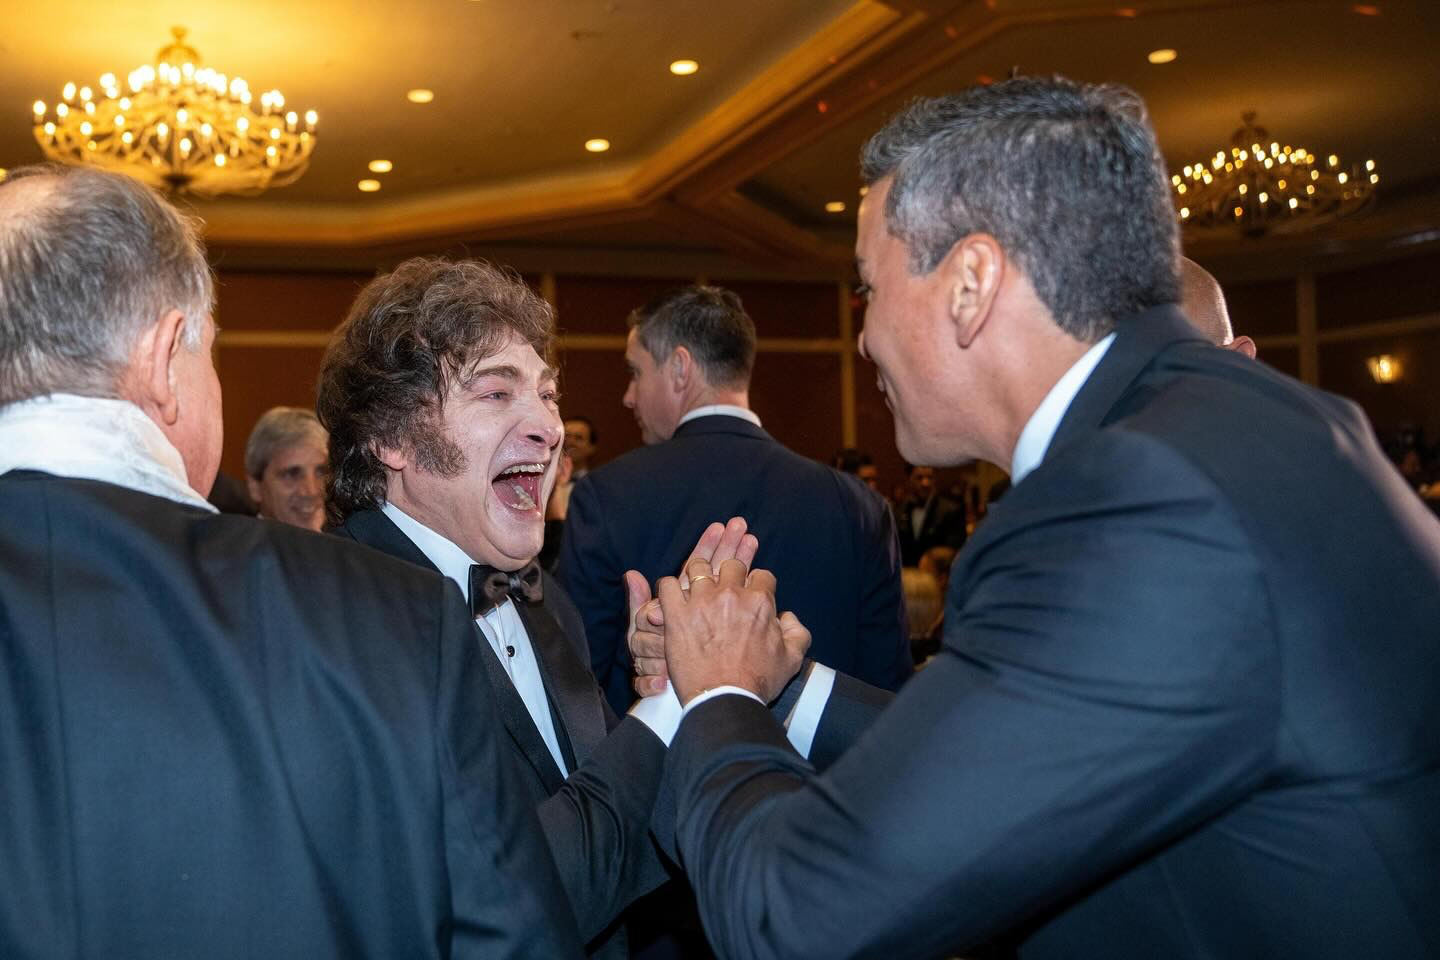
De Asunción a Mar-a-Lago: las redes internacionales de la derecha
Otro capítulo que merece atención es la proyección internacional de Ueno Bank.
Investigaciones periodísticas publicadas en México y Argentina identificaron a la entidad entre los patrocinadores de la Hispanic Prosperity Gala 2026, realizada en Mar-a-Lago, Palm Beach, Florida.
Según esas publicaciones, Ueno figuraba como patrocinador de categoría Diamond, asociada a una contribución anunciada de 100.000 dólares.
El encuentro reunió a figuras vinculadas con corrientes conservadoras y de extrema derecha de Estados Unidos y América Latina. Entre los participantes mencionados figuraron Eduardo Bolsonaro, hijo del expresidente brasileño Jair Bolsonaro, y comunicadores y consultores políticos ligados a redes internacionales de activismo conservador.
También tuvo protagonismo el consultor argentino Fernando Cerimedo, vinculado al ecosistema comunicacional de La Derecha Diario.
La participación de Ueno como patrocinador abre un campo de interrogantes sobre la utilización de recursos empresariales para financiar actividades de influencia política transnacional.
Sin embargo, corresponde distinguir dos cuestiones. La presencia del banco entre los patrocinadores fue reportada periodísticamente; que el dinero utilizado proviniera específicamente de depósitos previsionales, fondos públicos o recursos desviados todavía requiere una demostración documental.
Esta diferencia no disminuye la importancia política del episodio.
Una entidad que administraba cientos de millones de dólares de instituciones paraguayas aparecía vinculada comercialmente con encuentros de una corriente ideológica internacional caracterizada por su defensa del libre mercado, el conservadurismo político y el enfrentamiento con sectores progresistas.
La pregunta que surge es qué intereses políticos y empresariales se articulaban alrededor de esa participación y si existieron operaciones que comprometieran indebidamente recursos de los depositantes.
La investigación de estos vínculos debe formar parte de una reconstrucción más amplia de las relaciones entre poder económico, medios de comunicación y redes políticas transnacionales.
El Partido Colorado y los límites de su propia hegemonía
La caída de Santiago Peña representa también un acontecimiento de enorme significado para el Partido Colorado, organización que ha ejercido un predominio prolongado sobre el sistema político paraguayo.
Desde 1989, la transición democrática se desarrolló sin desmontar completamente las estructuras territoriales, administrativas y clientelares que habían sostenido al antiguo partido de Estado.
La alternancia de 2008, con la victoria de Fernando Lugo, interrumpió temporalmente esa continuidad, pero no eliminó el peso estructural de la Asociación Nacional Republicana.
El retorno colorado en 2013, su continuidad en 2018 y la victoria de Peña en 2023 evidenciaron la capacidad del partido para recomponer sus alianzas, procesar disputas internas y conservar su predominio electoral.
El juicio político de noviembre de 2026 revela, sin embargo, que esa capacidad de reproducción no es ilimitada.
El escándalo financiero produjo una crisis que trascendió las diferencias tradicionales entre oficialismo y oposición, al involucrar intereses sociales, empresariales y políticos de gran alcance.
La decisión de legisladores colorados de acompañar la destitución muestra que la preservación del partido y de sus estructuras de poder puede imponerse sobre la continuidad de un presidente surgido de sus propias filas.
En este sentido, la salida de Peña no debe interpretarse automáticamente como una ruptura con el régimen de predominio colorado.
La sucesión constitucional de Pedro Alliana mantiene el control del Poder Ejecutivo dentro de la misma organización partidaria.
La pregunta de fondo es si la crisis abrirá oportunidades para una transformación institucional o si terminará siendo administrada mediante un reacomodamiento interno de las élites políticas y económicas.
La experiencia histórica paraguaya obliga a considerar seriamente esta segunda posibilidad.
Una crisis que interpela al modelo económico
Durante años, Paraguay fue presentado como una economía de estabilidad monetaria, baja inflación relativa y condiciones favorables para las inversiones.
Esa imagen ha convivido con fuertes desigualdades sociales, concentración de recursos económicos y limitaciones estructurales de los servicios públicos.
La crisis de Ueno Bank coloca bajo discusión la distancia entre los indicadores generales de estabilidad y la seguridad efectiva de las instituciones financieras.
El crecimiento económico no garantiza por sí solo una distribución equitativa de oportunidades. La modernización tecnológica tampoco asegura transparencia ni protección de los usuarios.
Cuando una entidad financiera crece aceleradamente, absorbe competidores, concentra millones de clientes y capta grandes volúmenes de fondos públicos, su funcionamiento deja de ser un asunto exclusivamente privado.
La supervisión bancaria se convierte entonces en una cuestión de interés democrático.
El problema no consiste en rechazar la digitalización ni la expansión de los servicios financieros. Consiste en cuestionar un modelo de desarrollo en el que el crecimiento empresarial puede avanzar más rápidamente que la capacidad institucional de fiscalización.
La crisis paraguaya muestra los riesgos de presentar la inclusión financiera únicamente como una historia de innovación tecnológica y éxito comercial, sin examinar suficientemente sus relaciones con la concentración económica y el poder político.
Después de Peña: la democracia ante una prueba decisiva
La destitución de Santiago Peña cierra una etapa presidencial, pero no resuelve la crisis que la provocó.
Quedan pendientes las investigaciones sobre las operaciones de Ueno Bank, la recuperación de los depósitos, la protección de los fondos públicos y previsionales y la determinación de las eventuales responsabilidades administrativas, civiles y penales.
También queda abierta la discusión sobre la profundidad de las reformas institucionales necesarias para impedir que situaciones semejantes se repitan.
Para la sociedad paraguaya, el problema es particularmente sensible. Millones de personas incorporadas al sistema financiero digital descubrieron que la facilidad para abrir una cuenta no equivale necesariamente a seguridad sobre sus ahorros.
La historia reciente del país demuestra que las crisis políticas pueden desembocar en cambios de gobierno sin modificar sustancialmente las relaciones de poder.
El desafío actual consiste en impedir que el escándalo financiero se reduzca a un conflicto entre dirigentes, empresas y facciones partidarias.
La recuperación de la confianza requiere transparencia, restitución de recursos, independencia de los organismos de control y responsabilidades determinadas mediante procedimientos públicos y verificables.
La caída de Peña deja una advertencia para Paraguay y América Latina: cuando los negocios privados se expanden al amparo de relaciones privilegiadas con el Estado, los riesgos dejan de pertenecer solamente a sus propietarios.
Pueden trasladarse a los trabajadores, los jubilados, los pequeños ahorristas y al conjunto de la sociedad.
El verdadero interrogante no es únicamente por qué cayó Santiago Peña, sino qué estructuras políticas y económicas hicieron posible el crecimiento de Ueno Bank y si esas estructuras permanecerán intactas después de su caída.